揭秘秒花花:快速借贷背后的秘密与风险
秒花花作为近年来快速崛起的借贷平台,其运作逻辑折射出消费金融市场的结构性变化。平台通过构建多维数据模型,将用户消费行为、社交网络、设备指纹等碎片化信息转化为信用评分体系,这种技术手段突破了传统金融机构对抵押物和收入证明的依赖。其核心优势在于将授信决策时间压缩至秒级,通过算法实时评估用户风险等级,这种效率优势在年轻消费群体中形成显著吸引力。但值得注意的是,这种模式也模糊了借贷行为与消费场景的边界,使资金流动与日常消费行为深度耦合,带来潜在的金融风险累积。
平台的业务模式建立在动态利率调节机制之上,通过用户信用画像动态调整贷款成本,这种定价策略在提升资金使用效率的同时,也导致利率透明度缺失。部分用户在未充分理解计息规则的情况下,容易陷入"借新还旧"的债务循环。平台通过碎片化还款选项和灵活的期限设置,降低单笔借贷的决策门槛,但这种便利性往往伴随着隐性成本,如手续费、逾期罚息等附加条款,这些细节常被用户忽视。数据显示,部分平台的综合年化利率已突破30%,远超行业监管红线,这种定价策略与风险控制能力之间的失衡值得关注。
在行业竞争加剧的背景下,秒花花通过构建生态闭环强化用户粘性。平台将借贷服务嵌入电商、社交、内容平台等高频使用场景,使资金流转与用户行为形成正反馈循环。这种模式既提升了资金周转效率,也加剧了用户对借贷的依赖。值得注意的是,部分平台通过诱导性话术和场景化营销,使用户在非理性状态下产生借贷需求,这种行为边界已触及金融消费者保护的灰色地带。监管层近期对消费贷利率上限的调整,正是对这种模式潜在风险的制度性回应。
平台的生存空间正在被多重力量重塑。一方面,传统金融机构通过数字化转型加速下沉市场渗透,另一方面,互联网巨头凭借数据优势持续加码金融业务。秒花花这类垂直领域平台面临双重挤压,既要应对头部玩家的生态竞争,又要承受监管政策的不确定性。数据显示,2023年行业头部机构市场份额同比提升12%,而中小平台的生存压力显著增加。这种市场格局的演变,迫使平台在技术创新与合规经营之间寻找平衡点,其未来发展方向将深刻影响整个消费金融生态的演变轨迹。
相关文章
如何安全使用花呗平台
在探讨“花呗使用平台有风险吗”这一问题时,我们需要从多个维度进行考量,以确保用户在享受便捷消费的同时,也能有效避免潜在的风险。首先,从技术安全的角度来看,花呗平台采用了多重加密技术和防火墙措施,以保障...
花呗套现方法与潜在风险
花呗套现,一个在互联网金融圈子里频繁出现的话题,本质上是利用花呗的信用额度,将其中的资金转移到其他账户,以获取现金。这种行为并非简单的交易,而是涉及复杂的金融逻辑和潜在风险。其核心驱动力在于花呗用户对...
分期乐额度有,却借不出来?
近期,有用户反映,在使用分期乐App时遇到了“有额度就是借不出来”的问题。这个问题的存在不仅影响了用户体验,也可能对用户的资金需求造成不便。我们从技术、运营和政策等多个角度进行了深入分析。 首先,技...
分期乐信用额度提升策略全解析
深入分析任何信贷额度的本质,其核心从来不是一个固定的数字,而是一套基于行为模型和风险计算的动态评分系统。用户所关注的“分期乐购物额度”,本质上是一个透支信用的授信上限,这个上限并非一成不变,而是由你的...
现金预支背后的金融逻辑:白条取现现象解析
近年来,"白条取现"作为一种新兴的消费支付方式,在互联网时代迅速崛起并引发了广泛讨论。这种基于信用额度的赊购模式,本质上是消费者通过平台提供的"虚拟货币"提前支取现金的行为。表面上看,这似乎是一种便捷...
分期乐额度借款全流程指南
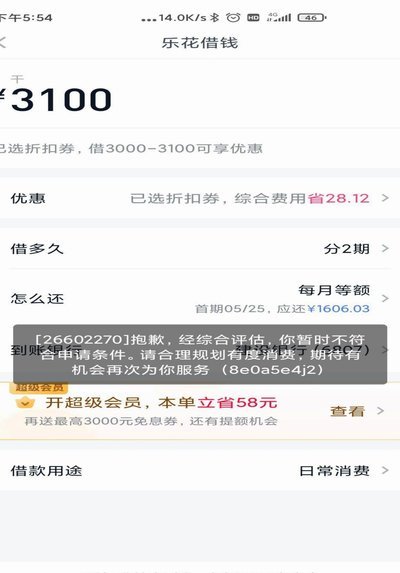
为了更好地理解和掌握如何利用分期乐的额度进行借款,我们需要从以下几个方面入手: 1. **账户登录与平台验证**:首先确保您已经成功注册并实名认证了分期乐账号。在首页或个人中心页面,点击“借钱”按钮...