得物平台额度提现攻略详解
得物平台的额度提现机制本质上是基于用户信用体系的流动性释放工具。平台通过算法模型对用户交易行为、账户活跃度、历史履约记录进行多维评估,最终生成可提现额度。这一额度并非传统意义上的现金账户,而是平台基于风控策略设定的可转换资金池。用户需要通过实名认证、绑定银行卡等基础操作完成账户合规性验证,这是提现流程的第一道门槛。平台会根据用户等级、交易频次动态调整提现额度,高频交易者通常能获得更宽松的提现权限。
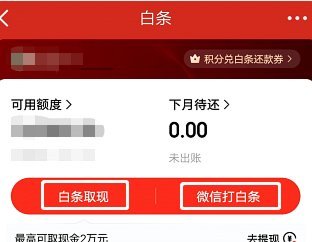
具体操作路径需遵循平台设定的标准化流程,包括但不限于:进入个人中心查看额度详情,选择提现方式(如支付宝、微信、银行卡),输入提现金额并确认手续费比例。值得注意的是,平台对大额提现设有分批释放机制,例如单笔超过5000元需分3次完成,这既是为了防范资金风险,也符合金融监管对大额交易的合规要求。用户需留意不同提现渠道的到账时效差异,例如第三方支付工具通常在1小时内完成资金划转,而银行转账可能需要24小时工作日。
平台在额度提现环节嵌入了多重风控策略,包括实时反欺诈监控、交易行为模式分析、以及异常操作拦截机制。例如当用户在非交易时段频繁发起提现请求,系统会自动触发风险评估模型,可能临时冻结提现权限直至人工审核。同时,平台对提现频率设置硬性限制,单日最多可发起5次提现操作,这既防止了恶意刷单行为,也保障了资金流转的稳定性。用户若遭遇提现失败,需首先排查账户状态是否异常,如存在未完成的订单或待处理的纠纷案件,系统会自动暂停提现功能。
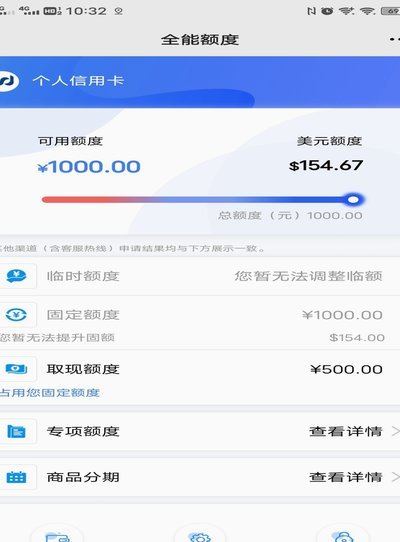
对于高频使用额度提现的用户,平台提供了定制化服务方案。例如针对月交易额超10万元的用户,可申请开通T+0即时提现通道,但需通过额外的资质审核。同时,平台引入了动态费率机制,根据用户历史提现成功率调整手续费比例,这与传统固定费率模式形成显著差异。用户可通过查看个人账户的费率明细表,了解不同提现方式的实际成本,从而优化资金使用效率。
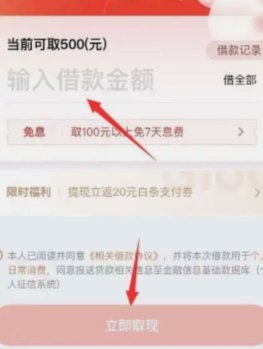
提现后的资金管理同样值得关注,平台要求用户在72小时内完成提现操作,超期未提现的额度将自动转入冻结账户,待用户主动申请解冻后方可再次使用。这种设计既保障了资金安全,也促使用户合理规划资金流转节奏。对于企业用户,平台还提供API接口对接功能,允许通过系统化工具批量处理提现请求,这在提升运营效率的同时,也对数据安全和接口权限管理提出了更高要求。
相关文章
分期乐极速会员取消背后的思考
### 为什么我们都在犹豫取消分期乐的极速会员? 分期乐的极速会员,表面上是一个加速信用审批的工具,但它背后撬动的是整个消费金融生态的微妙平衡。很多人选择开通极速会员,是出于对快速获得资金的渴望,但...
拍拍用借款入口与还款方式全解析
拍拍用借款入口的变迁,折射出平台业务调整与监管环境变化的缩影。最初,拍拍用依托于其母公司拍拍金融的成熟用户体系,在APP首页及各类活动页面设置直接入口,方便用户快速申请借款。随后,随着“现金贷”行业整...
分期乐信用额度提升策略全解析
深入分析任何信贷额度的本质,其核心从来不是一个固定的数字,而是一套基于行为模型和风险计算的动态评分系统。用户所关注的“分期乐购物额度”,本质上是一个透支信用的授信上限,这个上限并非一成不变,而是由你的...
分期乐购物额度怎么取现
近年来,分期购物成为了年轻人消费的新趋势。分期乐作为一个知名的分期服务平台,为用户提供了多种灵活的消费方案和额度。其中,取现功能成为不少用户的关注点之一。本文将通过解析分期乐购物额度取现的方法,帮助读...
现金预支背后的金融逻辑:白条取现现象解析
近年来,"白条取现"作为一种新兴的消费支付方式,在互联网时代迅速崛起并引发了广泛讨论。这种基于信用额度的赊购模式,本质上是消费者通过平台提供的"虚拟货币"提前支取现金的行为。表面上看,这似乎是一种便捷...
携程拿去花取现多久到账?看这里
携程拿去花作为消费分期工具,其取现到账时间与资金处理逻辑存在多维度差异。基于第三方支付通道的实时清算机制,部分场景可实现秒级到账,但需明确区分预授权与实际资金划转的差异。当用户选择"拿去花"进行消费时...