微信卡包能否套现?平台规则与技术限制解析
微信卡包作为数字支付生态中的重要模块,其核心价值在于构建消费闭环而非提供金融杠杆。从技术架构看,卡包内电子凭证的流转始终受限于商户API接口的权限控制,所有优惠券、会员卡等数字资产均绑定特定商户系统,无法通过拆分、聚合或跨平台交易实现价值转移。这种设计本质上是将数字权益固化在消费场景中,与传统金融工具的流动性存在本质区别。
平台规则层面,微信支付对卡包类数字资产的使用条款明确禁止任何形式的二次交易。用户协议第7.3条明确规定,商户不得将电子凭证作为虚拟货币进行流通,腾讯有权对违规行为采取账户冻结、法律追责等措施。这种规则设计源于对金融秩序的维护,避免数字资产被用于洗钱、套现等灰色操作,符合央行关于互联网支付业务的监管要求。
从技术实现角度看,即便存在技术漏洞,卡包系统的安全防护机制也已形成多重屏障。每张电子凭证均绑定唯一设备指纹与生物特征信息,交易过程需通过多重加密通道传输,任何试图通过中间商转卖卡包的行为都会触发风控系统预警。2022年某第三方平台因违规转售微信卡包被处罚的案例,印证了技术防护与法律监管的双重约束。
用户行为分析显示,试图通过卡包套现的群体多集中于年轻用户,其动机往往源于对即时消费的渴望与对资金流动性的误判。但此类行为不仅违反平台规则,更可能触犯《中华人民共和国反不正当竞争法》第12条关于非法牟利的规定。值得注意的是,部分用户通过"代金券转卖"等变通方式规避监管,但此类操作本质上仍属于非法金融活动,存在被认定为"非法经营"的法律风险。
合规路径的探索应聚焦于价值转化而非资金转移。用户可通过参与商户的积分兑换、优惠券裂变等官方活动,将卡包权益转化为实物商品或服务。这种模式既符合平台规则,又能实现数字资产的合理流通。对于企业用户而言,通过微信卡包构建会员体系、提升用户粘性,才是数字资产的正向应用场景。任何试图突破规则的套现行为,最终都将面临技术拦截与法律制裁的双重后果。
相关文章
得物月活探秘:增长背后的真相
得物(POPART)的月活跃用户数(MAU)一直以来都是衡量其商业健康状况的关键指标。最初依靠球鞋鉴定切入市场的得物,在用户增长上并未一帆风顺,早期依赖社区裂变,但获取用户成本高、留存率不佳。如今的得...
携程“去花”提现:暗箱玄机?
携程的"去花"功能,表面上看是一种将预订担保金额转为灵活资金的服务,但其背后的审核机制和提现规则却暗藏玄机。用户普遍 首先,携程的"去花"审核往往比预授权转换更严格。系统会自动识别用户的历史交易记录...
2021年花呗套现攻略解析
花呗作为阿里巴巴生态中的信用支付工具,其核心逻辑建立在用户消费行为数据的深度挖掘上。2021年期间,平台通过算法模型对用户的信用评分进行动态调整,这种机制本质上是对消费能力与还款意愿的量化评估。值得注...
鹿优选:商家变现新路径
鹿优选的变现商家模式,本质上是重新定义了国内社交电商的供应链效率,并非单纯的“流量变现”。它巧妙地解决了传统电商的痛点,即品牌方、平台、以及下游商家之间信息不对称、信任缺失等问题。早期鹿优选的成功很大...
得物分期还款全攻略
要想高效地完成得物分期的全部还款,可以采取以下几种策略。首先,明确了解自己的分期付款计划是非常重要的。通常,在得物App中购买商品时会自动产生分期选项,此时应仔细阅读分期详情,包括利率、每月应付金额以...
QQ分期乐真的靠谱吗?
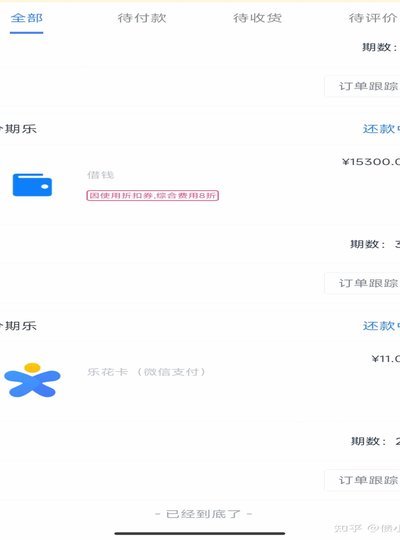
金融科技领域的蓬勃发展,将许多原本复杂的金融行为推向了极度便捷的消费终端。当提及QQ分期乐这类依托社交生态构建的消费信贷产品时,消费者往往将其与传统的银行贷款混淆,从而误判其“正规性”。但从资深的金融...