微信分期付款:轻松开通指南
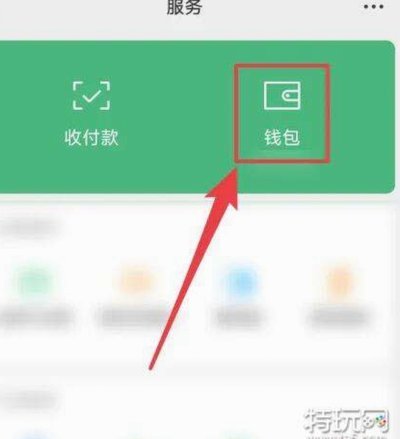
微信分期付款的开通流程需要用户主动触发系统权限,这一过程本质是微信支付生态与金融机构的协同机制。用户需在「我-服务-钱包-信用卡」入口完成实名认证后,通过「分期付款」功能页面选择合作金融机构。系统会根据用户信用评分、历史交易数据及绑定银行卡状态进行风险评估,最终生成可选的分期方案。值得注意的是,部分场景如公众号支付或小程序内交易可能因接口限制无法直接开通,需通过微信支付商户平台进行特殊配置。
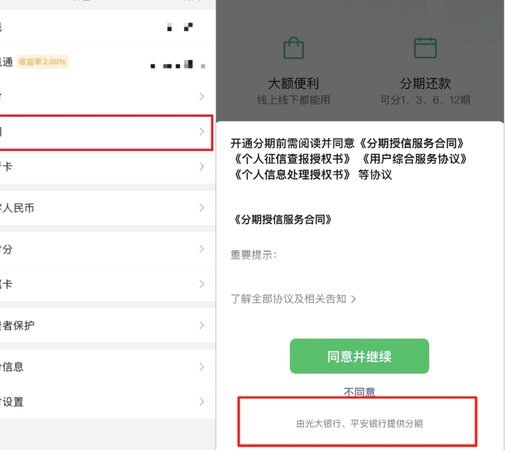
分期付款的使用场景呈现显著的消费分层特征。高频小额支付场景(如外卖、打车)更依赖即时到账的便捷性,而大额消费(如数码产品、旅游预订)则更倾向选择分期方案。用户在选择分期时需关注商户资质,优先选择接入银联云闪付或持牌消费金融公司的平台。系统会根据用户选择的分期期数自动匹配对应的费率结构,通常3期以内费率最低,超过6期后会伴随额外的手续费。
分期付款的风控机制建立在多维数据模型之上,除基础的征信报告外,系统还会分析用户的设备指纹、地理位置、交易频次等行为数据。当检测到异常操作时,系统会触发动态风控策略,如要求人脸识别验证或临时冻结交易。用户需注意,部分场景(如跨境支付)可能因监管政策限制无法使用分期功能,此时需通过「微信支付-钱包-帮助中心」查询具体限制条款。
手续费结构的透明化是提升用户体验的关键环节。微信分期付款采用「费率+服务费」的复合计费模式,其中费率由合作金融机构统一制定,服务费则根据分期期数递减。用户可通过「信用卡-账单」页面查看详细费用明细,部分商户还会在订单页面预展示分期手续费。值得注意的是,部分场景(如商家促销活动)可能隐藏分期成本,需仔细核对实际支付金额与分期明细。
优化分期体验需要用户建立清晰的财务规划意识。建议优先选择与工资周期匹配的分期方案,避免因现金流断裂导致逾期。同时可利用微信支付的账单分期功能,将大额支出拆分为多个还款周期。对于信用良好的用户,可尝试申请免息分期方案,但需注意部分商户会将免息期限制在特定时间段内。定期查看「信用卡-还款计划」页面,可及时调整分期策略以匹配个人财务状况。
相关文章
轻松搞定京东白条加油包
了解京东白条加油包的具体使用方法,对于提升用户购物体验具有重要意义。首先,打开京东App并登录账户,进入首页后点击“我的”选项,在个人中心页面找到“京豆/白条-白条卡包”,选择需要使用的加油包进行充值...
鹿优选先享卡套现:知多少?
鹿优选先享卡作为一种创新的消费金融工具,它为消费者提供了一种独特的方式来提前享受购物的乐趣。然而,在实际操作中,不少用户关心一个问题——即通过这种方法可以套现多少积分或点数。我们需要明确的是,“套现”...
羊小咩黄金回收数字化革新
黄金回收行业的数字化转型正在重塑传统交易模式。羊小咩黄金回收通过区块链技术实现的溯源系统,解决了行业长期存在的估值偏差问题。其建立的动态价格模型能实时抓取全球金饰拍卖行数据,结合地域性溢价因素,使回收...
花呗套现方法与潜在风险
花呗套现,一个在互联网金融圈子里频繁出现的话题,本质上是利用花呗的信用额度,将其中的资金转移到其他账户,以获取现金。这种行为并非简单的交易,而是涉及复杂的金融逻辑和潜在风险。其核心驱动力在于花呗用户对...
花呗套现会封号吗?
“套现花呗会封号吗”这个问题,看似简单,实则涉及到花呗的底层逻辑、风险控制机制以及用户行为的风险评估。简单粗暴地说“会”或“不会”都过于片面,需要从多个维度进行解读。花呗的本质是支付工具,其核心功能是...
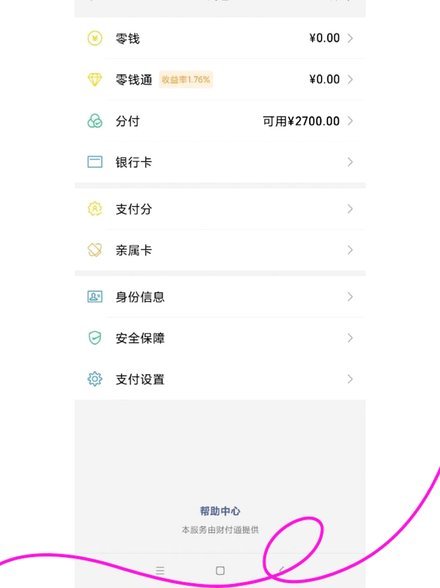
微信分付能“套现”吗?深度解析风险与规则边界
很多人在面对微信分付的额度时,潜意识里会将其视为一种“可以变现的资产”,试图通过各种隐蔽的交易路径将其转化为现金。这种“套”的想法,本质上是用户对金融工具流动性需求与支付平台闭环生态之间矛盾的误读。分...