花呗使用平台有风险吗
花呗,蚂蚁金服旗下的一款消费金融产品,便捷的支付方式吸引了大量用户。然而,其手軽的使用也伴随着潜在风险,需要理性看待。 风险的第一层来自逾期还款。花呗的利息计算机制较为复杂,一些用户可能在不了解的情况下陷入高额利息陷阱。一旦出现逾期还款,不仅会带来更高的利息负担,还会影响个人信用记录,甚至阻碍未来贷款申请。
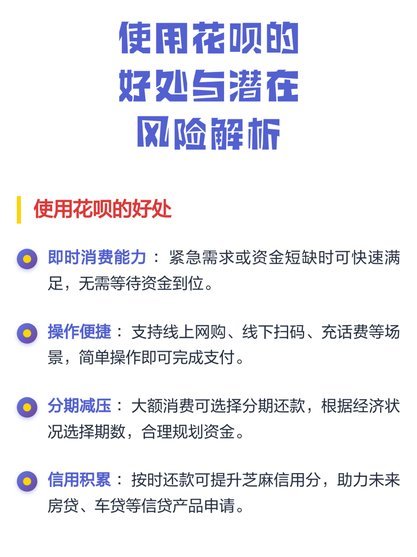
第二层风险源于过度消费。花呗的便捷性容易让人产生“刷到爽”的感觉,忽视真实的财务状况。用户可能陷入循环消费的怪圈,最终导致债务累累、无法自拔。 尤其对于学生群体而言,缺乏理财意识和风险认知,更容易受到花呗的诱惑而走向危险境地。
此外,花呗平台也存在一定的安全性隐患。虽然蚂蚁金服拥有完善的安全体系,但网络攻击仍然可能存在。用户在使用花呗时,需要加强个人信息保护意识,谨慎泄露敏感信息,避免成为盗刷的目标。选择官方渠道下载应用软件和进行交易,可以有效降低安全风险。
面对花呗等消费金融产品的便利性,我们需要理性看待其潜在风险。制定合理的预算规划、控制消费欲望、及时还款并了解利息计算机制,是规避风险的关键。同时,提高自身理财意识和风险认知能力,才能在享受便捷支付的同时,保护自己的财务安全。
相关文章
便荔卡提现能吗?
便荔卡包作为一种新兴的支付方式,逐渐成为人们生活中不可或缺的一部分。用户通过绑定银行卡或第三方支付账户,在消费时可以享受优惠或者积分返现。但关于“便荔卡包能否提现”的问题,则需要从多个角度进行解析。...
便荔卡包取现额度使用指南
便荔卡包的“取现额度”功能,并非简单的借钱,而是基于你的消费习惯和芝麻信用分,为你在特定场景提供灵活的支付解决方案。理解它的本质,在于它更像是一种预先发放的消费资金,而非传统贷款。荔卡包的额度分配算法...
白条套现:企业隐患与防范
近年来,"白条套现"现象在商业活动中屡见不鲜。这种做法看似提高了交易效率,实则暗含着巨大的风险和隐患。 首先,我们必须清醒认识到:任何形式的白条套取都是对财税制度的规避,本质上是一种不规范的经营行...
微信套现:钱能回收吗?
微信分付的套现行为本质上是通过非正规渠道将信用额度转化为现金,其核心逻辑在于利用平台对交易场景的审核漏洞。常见的操作方式包括通过第三方平台进行虚假交易、拆分订单规避风控检测,或借助关联账户进行资金转移...
拿去花真的能套出来吗?
“拿去花能套出来吗”这个说法在网络上流传甚广,看似简单粗暴,却蕴含着对人际关系的深刻洞察。要理解其真实性,需要超越表面上的“操作”,而在于对权力、信任、信息不对称等复杂因素的系统性剖析。在商业社会,尤...
花呗的诞生记
花呗的诞生,并非仅仅是支付宝的附属品,而是中国金融体系一次大胆的尝试,更是一场关于消费习惯、技术迭代和风险控制的深刻实验。其核心驱动力,源于对移动支付巨大潜力的预见以及对传统支付场景的痛点洞察。在20...