京东白条到底能取到哪里去?深度解析其资金流向与用法
京东白条的本质并非传统意义上的预支现金,它构建的是一个深度内嵌在京东支付结算生态中的短期信贷信用额度。因此,讨论“京东白条取现到哪里”,其核心问题实际上不是资金流向的物理路径,而是信贷价值如何转化为可提取的实际购买力。从金融运作机制看,白条首先是一个消费周期的回环触发器,它将用户购买商品时产生的信用承诺,转化为一个可以在生态内部流通的支付载体。用户不能将白条直接提取到银行账户,因为其设计目的就是确保支付流向京东平台的商品购买环节。理解这一资金封闭性是后续规划使用额度的前提,这是其信用模型区别于银行授信产品的根本所在。
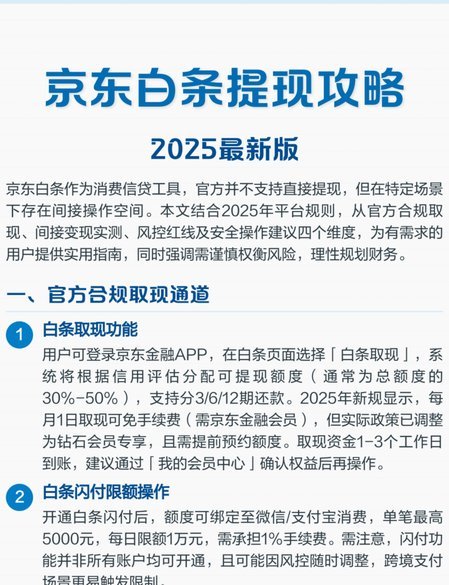
白条价值的“回流”路径,必须绕过直接的现金提取环节,而是通过实现“价值转移”来实现间接变现。如果用户有周期性的资金周转需求,其最佳策略并非执着于寻找物理取现点,而是将其视为优化购买力的工具。理想的操作路径是利用白条购买高周转周期的商品,并通过平台的积分、红包返利机制,将实物购买的价值,再次转化为后续支付周期可积累的虚拟抵扣额度。只有将白条的使用与平台生态内的其他激励机制深度结合,才能最大化其资金的循环效率,让信贷价值真正转化为后续购销周期的支付缓冲垫,而非简单的一次性资金赎回。
从宏观的信贷结构视角审视,白条和标准的银行信贷产品,乃至第三方支付平台的贷款服务,存在根本性的底层逻辑差异。银行信贷是基于用户的历史财务报告和征信记录进行评估,资金到达的是用户的银行流水,实现的是资金的跨界转移;而京东白条,则是基于用户在京东平台的消费习惯、履约记录和购买频次构建的“商家信用”。这种内生信用模型的特点决定了其资金只能在京东内部形成闭环。用户应将白条理解为一次高效率的、预设商业场景下的消费冲动基金,而非可以用于周转到生活刚需开支的普适型现金流,明确了其适用场景的局限性。
因此,掌握白条资金最佳使用周期和规划时,关键不在于“取现到哪里”,而在于精算其“还款的最佳时点”。由于白条本身具有复利滚动的特点,如果在账单到期日临近时仍有闲置额度,平台可能会根据用户的消费行为和当前的营销活动,进行更精密的额度调整或利率优惠锁定。专业的资金规划者不会将白条视为一个可随意挪用的池子,而是将其纳入购货流程的规划考量,例如,在大型促销季前预估消费额度,一次性使用白条锁定优惠价格,从而形成一次最大的消费窗口期,实现信用额度的最大化利用效益。
最终,对京东白条资金的最佳认知,是将其定位为一种基于消费行为驱动的、高黏性的生态圈支付工具,而非独立的现金信贷产品。它的“回款”物理节点根本不在外部的金融机构,而是在商品交付和平台结算的信用脉络之中。用户必须切换思路,从“取出钱”的线性思维,切换到“完成购买”的循环思维,才能真正理解其资金的流转边界。这种深入的认知转换,能够帮助用户规避过度消费的风险,确保信贷资源的投放始终与平台的交易生态和用户自身的消费能力进行高效的匹配。
相关文章
京东白条加油包使用全攻略
京东白条加油包是京东金融推出的一种便捷的在线支付方式,旨在为用户解决加油难的问题。通过该服务,用户无需现金或实体卡片,只需通过手机应用即可完成油费支付,既方便又快捷。 首先,使用京东白条加油包非常...
分期付款为何失效全款支付
面对“得物分期怎么还是全款”的疑问,我们可以从多个角度进行解析。首先,需要明确的是,“得物”APP提供了多种支付方式,包括信用卡支付和分期付款功能。但是,在实际操作中,用户可能遇到分期未成功的情况,这...
花呗天猫额度券详解
随着金融科技的发展,诸如花呗这样的信用支付工具逐渐成为消费者日常购物中不可或缺的一部分。特别是对于经常光顾天猫商城的用户来说,花呗天猫额度券更是一种令人期待的存在。这种额度券本质上是阿里巴巴集团为提升...
2021年花呗套现现象与风控升级
2021年,随着数字化金融和消费习惯的不断演变,"套花呗"这一行为在网络上引起了广泛关注。"套花呗"是指用户通过各种手段借用他人名下的蚂蚁花呗额度,以此进行消费或借贷。这种行为不仅涉及到了个人信用问题...
拿去花真的能套出来吗?
“拿去花能套出来吗”这个说法在网络上流传甚广,看似简单粗暴,却蕴含着对人际关系的深刻洞察。要理解其真实性,需要超越表面上的“操作”,而在于对权力、信任、信息不对称等复杂因素的系统性剖析。在商业社会,尤...
花呗的诞生记
花呗的诞生,并非仅仅是支付宝的附属品,而是中国金融体系一次大胆的尝试,更是一场关于消费习惯、技术迭代和风险控制的深刻实验。其核心驱动力,源于对移动支付巨大潜力的预见以及对传统支付场景的痛点洞察。在20...