商户二维码套现:手续费怎么算?
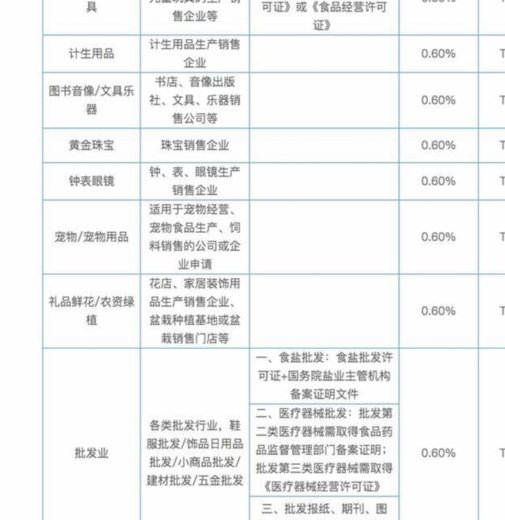
商户二维码套现行为的手续费机制存在多层复杂性。传统支付通道的费率通常包含交易金额的1%-3%不等,但部分商户通过拆分交易或使用多通道聚合支付,将单笔手续费分摊至多个账户。这种操作常伴随资金流转链条的延长,导致实际结算周期拉长3-7个工作日。支付平台对异常交易的风控系统会监测资金流向的异常波动,当单日交易笔数超过设定阈值时,系统会触发人工审核流程,此时手续费率可能被动上调1-2个百分点。
资金流转路径的隐蔽性直接影响手续费计算方式。部分商户通过第三方支付接口进行分账操作,将交易拆分为多个子订单,每个子订单的手续费率因通道差异而不同。例如,使用银行直连通道的费率普遍低于第三方支付平台,但需承担更高的资金清算成本。当商户通过多通道组合实现套现时,手续费的叠加效应可能导致实际成本超出预期,特别是在节假日或促销期间,支付通道的拥堵会进一步放大手续费波动。
监管层对套现行为的界定标准正在动态调整。2023年央行发布的《支付结算违法违规行为问责办法》明确将"通过技术手段规避手续费"列为违规行为,但实际执法中更侧重于资金流向的异常判断而非直接费率计算。部分支付机构已开始采用动态费率模型,根据商户的交易频次、金额规模及资金流转路径,实时调整手续费率。这种机制既抑制了套现空间,也增加了商户合规经营的成本压力。
套现行为对支付生态的冲击已引发行业连锁反应。部分支付平台开始引入AI风控系统,通过分析商户的交易模式、用户画像及设备指纹,精准识别套现风险。当系统判定存在套现嫌疑时,不仅会冻结交易权限,还可能追溯历史交易记录并追加手续费。这种"事前预警+事后追责"的双重机制,正在重塑商户的套现成本结构,使违规操作的边际收益显著下降。
商户在选择支付通道时,需综合评估手续费率、资金到账时效及风控成本。部分中小商户通过接入聚合支付平台,可获得阶梯式费率优惠,但需承担更高的技术服务费。当交易规模突破一定阈值后,分账模式的手续费率反而可能低于单一通道的费率。这种复杂的成本结构要求商户建立动态费率评估模型,将套现风险纳入整体经营成本核算体系。
相关文章
微信分付“套路”:防患未然,追回更易行
微信分付,在网络社交中普遍存在,却也暗藏着风险。将资金投入其中,如果对方出现卷款跑路、经营不善甚至欺诈,寻求追回往往困难重重。简单粗暴的“催款”往往事倍三难,甚至会进一步激怒对方,导致更糟糕的局面。关...
多头贷也能获批的新可能
多头贷款,即同一借款人存在多家贷款机构的借款记录,长期以来被传统金融机构视为高风险因素。然而,随着金融科技的发展与数据分析能力的提升,一些平台正在探索并实现“多头贷也能出款”的可能性。这并非简单地放宽...
如何有效提升分期乐消费额度?
分期乐消费额度的回收并非一蹴而就,而是基于平台机制和用户行为的复杂互动。理解其运作方式,首先要认识到“分期乐”的核心在于风险管理和信用评估。平台提供的额度并非无限制的资金输出,而是根据用户的征信报告、...
白条套现:企业隐患与防范
近年来,"白条套现"现象在商业活动中屡见不鲜。这种做法看似提高了交易效率,实则暗含着巨大的风险和隐患。 首先,我们必须清醒认识到:任何形式的白条套取都是对财税制度的规避,本质上是一种不规范的经营行...
羊小咩提现到账要多久?详解提现攻略
羊小咩作为一个在线金融服务平台,其提现流程对于用户来说至关重要。一般来说,一旦用户的提现申请通过审核并成功处理,到账时间会根据不同的支付渠道和银行系统而有所不同。大多数情况下,用户在完成提现操作后,资...
微信套现:钱能回收吗?
微信分付的套现行为本质上是通过非正规渠道将信用额度转化为现金,其核心逻辑在于利用平台对交易场景的审核漏洞。常见的操作方式包括通过第三方平台进行虚假交易、拆分订单规避风控检测,或借助关联账户进行资金转移...