分付取现app:创新支付,重塑消费与社区关系
分付取现app的兴起并非简单的支付方式创新,而是对传统消费模式和资金流转逻辑的深刻挑战。它背后蕴含的,是人们对“时间银行”、“信用社会”以及“零散消费”需求的共同驱动。传统的支付场景往往伴随着单向资金流转,商家需要提前支付货款,消费者需要等到收到货后才进行支付,这种模式在小额消费、服务场景和个体经营者中存在着巨大的效率瓶颈。分付取现app通过将支付行为分解为多个阶段,允许消费者在服务或商品获取后立即进行支付,解决了“先支付后消费”的痛点。更重要的是,它引入了“信用积分”的概念,鼓励用户之间进行互助,形成了一个基于信用关系的社区生态。这种模式打破了传统的“信任银行”的依赖,将信任从金融机构转移到个体用户之间,是数字经济发展的新方向。这种转变也体现了人们对更灵活、便捷的消费方式的渴望,以及对建立更紧密社区关系的期待。
技术创新是分付取现app发展的基石,但其核心价值远不止于技术层面。目前市场上涌现的诸多分付取现app,在技术层面上的差异相对较小,核心竞争力在于其构建的生态体系以及对用户体验的优化。例如,一些app引入了“任务支付”模式,允许用户通过完成特定任务(如帮助邻居、提供技能服务等)获得积分,进而使用积分进行消费。这种模式不仅促进了社区内用户的互助,也为提供者提供了灵活的收入来源。同时,一些app还注重对用户行为数据的分析,利用数据优化推荐算法,提升用户体验,并帮助商家更好地了解用户需求。 关键在于,这些app并非单纯的支付工具,而是构建了一个连接消费者、商家和服务的综合平台,其价值体现在提升效率、降低成本、增强信任、促进社区建设等方面。
分付取现app的推广面临着多重挑战。首先,用户习惯的改变是最大的障碍。长期以来,人们习惯了“先支付后消费”的模式,改变这种习惯需要时间和信任的积累。其次,商家接受度是至关重要的。一些商家可能担心引入新的支付方式会增加运营成本或改变现有的商业模式。因此,app开发商需要通过提供更有竞争力的服务、降低运营成本、以及帮助商家适应新的商业模式来吸引更多的商家参与。此外,合规风险也是一个重要考量。分付取现app涉及资金的流动,需要严格遵守监管规定,确保资金安全,防范欺诈等风险。因此, app开发者必须建立完善的风险控制机制,并与监管部门保持密切沟通,共同推动行业健康发展。
未来,分付取现app的发展方向将更加多元化和智能化。基于区块链技术的应用,能够进一步提升交易的透明度和安全性,降低运营成本,并促进更广泛的社区参与。人工智能技术的应用,可以实现对用户行为的精准分析和个性化推荐,提升用户体验。同时,随着物联网、大数据等技术的融合,分付取现app将能够连接更多的场景和对象,拓展其应用范围。 例如, 在共享经济领域,分付取现app可以用于支付共享办公空间、共享车辆、共享住宿等服务的费用; 在社区服务领域,它可以用于支付家政服务、维修服务、教育服务等费用。 最终,分付取现app将不仅仅是一种支付方式,更将成为连接经济活动和社会关系的重要基础设施,构建一个更加高效、便捷、安全的数字经济生态。
相关文章
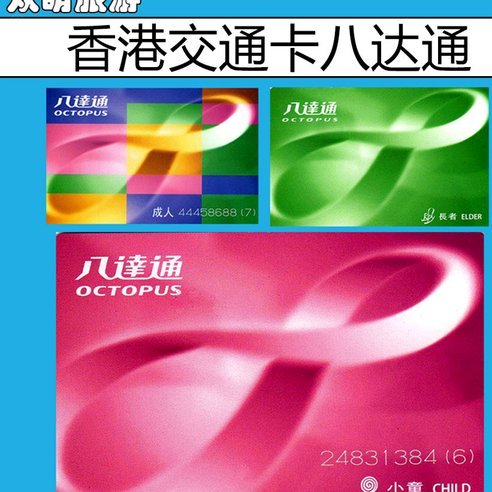
便利通卡的使用范围在哪里
便利通卡,一款由交通部门推出的多功能交通一卡通,广泛适用于多个城市和场所。首先从功能看,便利通卡不仅可用于公交、地铁出行,还能在部分停车场、商场甚至餐饮店实现便捷支付。以北京地区为例,便利通卡已经在众...
技术与策略深度解析
美团月付回收平台入口的获取路径存在显著的场景化差异。用户通过美团App进入"我的"页面后,需在支付记录模块中寻找"月付"选项,但该入口在2023年Q3的数据显示仅对特定信用分用户开放。第三方数据分析表...
花呗套现会封号吗?
“套现花呗会封号吗”这个问题,看似简单,实则涉及到花呗的底层逻辑、风险控制机制以及用户行为的风险评估。简单粗暴地说“会”或“不会”都过于片面,需要从多个维度进行解读。花呗的本质是支付工具,其核心功能是...
如何高效获取和利用美团额度?
近日,美团平台上的用户对于如何获取更多可用额度表现出极大兴趣,这背后反映出人们对合理利用平台资源、提升消费体验的追求。在本文中,我们将深入探讨美团用户如何有效获取和管理平台提供的各种额度,以达到最优的...
拿去花的额度怎么用
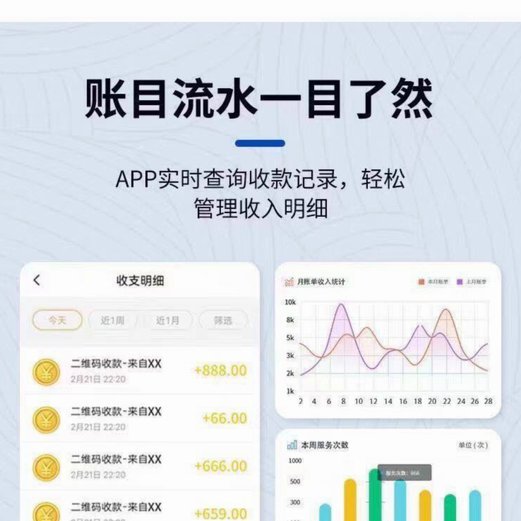
当我们谈论“拿去花的额度”时,实际上是在讨论一个个人财务管理中的重要议题——如何有效利用手中的资金或信用额度来提升生活质量或是达成特定财务目标。这个话题背后隐藏着复杂的心理、行为经济学原理以及现代社会...
微信分期还款怎么操作
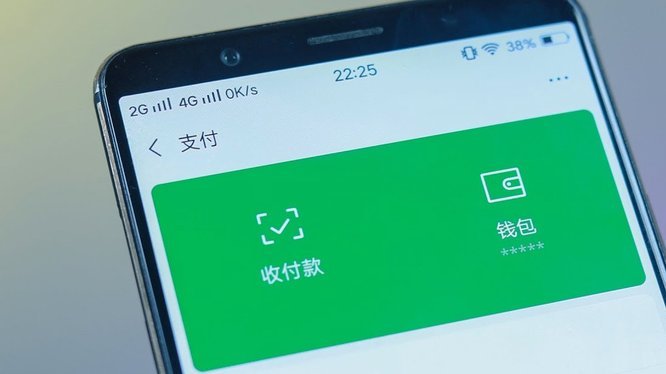
微信分期还款的便捷性毋庸置疑,但理解其还款方式对于避免逾期和产生不必要费用至关重要。核心在于了解微信提供的多种还款入口及其运作机制。首先,用户可以直接在微信支付账单页面操作。进入“我-支付-账单”,找...