得物无法提现到银行卡?深度解析其资金流转机制
得物,作为一个集买家秀、社区、和电商功能于一体的平台,在满足消费者个性化购物需求上拥有独特的地位。然而,近年来,用户普遍反馈“得物无法直接提现到银行卡”这一现象,这并非简单的技术故障,而是涉及平台运营策略、风险控制、以及与众多商家之间的复杂关系。简单来说,得物并未构建一个传统电商的直接结算体系,而是通过“助款”机制来完成交易。这个机制的核心在于,用户在浏览买家秀时,若选择购买该商品,实际上是在向卖家的“助款”账户进行支付。卖家收到资金后,再将商品交付给用户。得物平台本身并不会直接介入资金流动,而是扮演一个撮合和撮合后的审核角色,这种模式的优势在于减少了平台直接承担的风险,同时也能够让卖家更灵活地控制资金,降低了平台对卖家的控制力度。然而,也正是这种模式,导致了用户提现体验的特殊性,以及频繁出现无法提现的问题。
“助款”模式的背后,隐藏着得物在构建生态系统时所面临的挑战。得物庞大的买家秀数量,每一条买家秀都代表着一个独立的交易机会,而传统电商平台通常会集中管理所有交易资金。得物无法做到这一点,导致了资金流动的复杂性。更重要的是,得物需要处理大量来自不同卖家的资金,这些卖家可能存在资质、信用、甚至违规经营的风险。为了控制平台整体的风险,得物不得不实施更为严格的审核机制,包括对买家秀的审核、对卖家账户的审核、以及对交易资金的监控。这些审核环节,往往会延缓资金的流动速度,导致用户在提现时遇到困难。 此外,由于涉及众多小商家,得物也面临着资金结算效率的挑战,银行卡提现的阈值设置,以及银行的监管要求,都增加了提现的难度,也间接造成了用户无法及时获得资金的困境。
值得关注的是,得物在过去几年内,也曾尝试过调整其运营模式,例如尝试引入“支付代金券”等方式,试图简化资金结算流程。但这些尝试,往往由于自身机制的复杂性,或者与大量卖家的合作关系而遭遇瓶颈。用户的提现问题,并非单纯的技术问题,而是与得物平台整体的运营逻辑、风险控制策略、以及与众多商家之间的博弈息息相关。 平台在考虑改变模式时,往往会权衡多个因素,包括用户体验、运营成本、以及风险控制等。这使得改变起来并非一蹴而就,而需要长期探索和调整。
从用户角度来看,得物“无法提现到银行卡”这一现象,已经成为了一种普遍认知。它不仅仅影响了部分用户的购物体验,更引发了用户对平台运营模式的质疑。得物需要积极应对这种质疑,除了持续优化技术基础设施,提升资金结算效率,更应该探索更加透明、便捷的资金结算机制,并切实解决用户提现难题。 否则,平台的核心优势——个性化的买家秀体验,将面临被用户放弃的风险,最终影响得物自身的长期发展。 解决问题,不仅仅是技术上的改进,更需要平台转变运营思路,重新审视与商家之间的关系,并主动构建一个更加信任、高效的交易生态。
相关文章
得物提现:手续费、秒到账全揭秘
得物作为一个集购物与社交功能于一体的平台,自成立以来就因其独特的商业模式和用户社区而备受关注。尤其对于频繁交易的卖家而言,提现的速度以及费用问题成为他们最为关心的话题之一。那么,在得物平台上进行提现操...
得物额度取现功能详解
得物额度取现平台,其实质是上海聚美信息科技有限公司旗下的“得物”APP。得物原本专注于鞋服配饰等潮流商品的交易与鉴定服务,近年来逐渐拓展其金融业务,推出了“额度取现”的功能。这一功能允许用户在完成相应...
2021年花呗套现现象与风控升级
2021年,随着数字化金融和消费习惯的不断演变,"套花呗"这一行为在网络上引起了广泛关注。"套花呗"是指用户通过各种手段借用他人名下的蚂蚁花呗额度,以此进行消费或借贷。这种行为不仅涉及到了个人信用问题...
得物提现到账时间影响因素
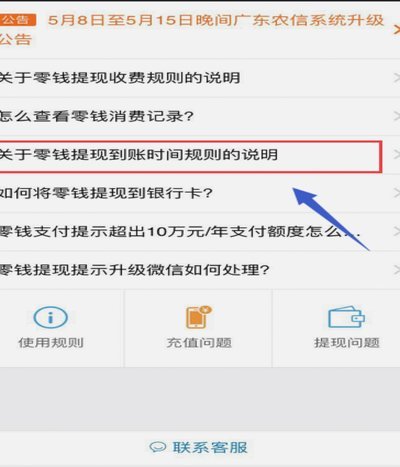
得物提现的到账时间,远比许多用户最初的预期要复杂得多,这背后涉及多个环节和因素的相互作用。简单地说,用户提现的最终到账时间并非固定不变,而是受到提现状态、支付方式、以及得物自身的处理效率等多重因素影响...
便荔卡包提现难解
“便荔卡包提现秒拒”这一现象,远非简单的技术故障或系统误判,而是揭示了在特定金融场景下,风险控制和合规监管的极致体现。这背后,是庞大的数据量、复杂的算法模型、以及持续追踪和监控机制共同作用的结果。更深...
花呗的诞生记
花呗的诞生,并非仅仅是支付宝的附属品,而是中国金融体系一次大胆的尝试,更是一场关于消费习惯、技术迭代和风险控制的深刻实验。其核心驱动力,源于对移动支付巨大潜力的预见以及对传统支付场景的痛点洞察。在20...