揭秘花呗取现的真相与风险
花呗作为阿里巴巴生态内的信用支付工具,其本质是基于用户信用额度的延期支付服务。平台通过大数据风控模型评估用户还款能力,将信用额度转化为消费支付能力。从技术实现角度看,花呗账户与支付宝账户存在数据耦合关系,但系统层面严格区分了支付功能与资金划转权限。任何试图通过技术手段突破系统隔离的行为,都可能触发风控机制的多维度检测,包括交易路径分析、资金流向追踪以及用户行为画像比对。
部分用户误将花呗视为类金融工具,试图通过第三方平台完成资金转移。这种操作本质上属于违规套利行为,其技术实现路径往往涉及账户绑定、虚拟货币转换等高风险环节。平台已建立覆盖全链路的监控体系,包括交易频率阈值、资金划转时间窗口、账户关联度分析等维度,任何异常操作都会被实时标记并触发预警。这种技术对抗本质上是攻防博弈,最终可能导致账户被冻结或信用评分下降。
从金融合规角度审视,花呗的信用额度本质是消费信用,而非可提取的现金资产。平台通过利率定价模型平衡资金成本与用户信用风险,任何试图突破这种定价机制的行为都会导致套利空间消失。市场化的信用产品必然存在风险溢价,而试图规避这种溢价的套利行为,最终会引发系统性风险积累,进而影响整个信用生态的稳定性。
用户若存在资金周转需求,更合理的解决方案是通过正规金融渠道获取信贷支持。商业银行、消费金融公司等机构提供的贷款产品,均设有明确的授信审批流程和资金使用规范。这些产品在利率、还款方式、信用评估等方面均符合金融监管要求,能够有效满足用户的实际资金需求。选择合规的金融工具,既能保障资金安全,也能避免触碰平台规则红线。
信用经济的发展需要建立在透明规则与风险控制的基础之上。平台通过技术手段构建的风控体系,本质上是在维护信用体系的可持续性。任何试图突破系统规则的行为,都会破坏这种平衡,最终导致整个信用生态的失衡。用户在享受信用服务的同时,更应理解其背后的金融逻辑,避免陷入违规操作的误区。
相关文章
在正规平台查额度的方法解析
羊小咩作为一个虚拟的借贷平台形象,其看额度的过程实际上是用户如何通过正规渠道了解自身借款能力的过程。首先,要明确的是,在现实生活中并不存在“羊小咩”这样的具体平台,但这不妨碍我们从理论角度探讨用户应在...
携程拿去花额度如何安全提现避免套现风险
携程拿去花是一种在线旅游服务平台提供的金融服务,旨在为用户解决旅行过程中的资金需求。然而,部分用户可能会出于各种原因 首先,携程拿去花的提现政策通常较为严格,主要依据用户的信用状况、还款历史等因素来...
构建高效便利贴的底层设计逻辑
便利贴套装的设计核心,绝不应停留于简单的“写字工具”层面,而必须升华为一套系统化的认知辅助系统。一套优秀的套装,首先需要解决的不是粘合问题,而是用户心智的混乱和物理空间的信息过载。因此,从概念阶段入手...
羊小咩提现到账要多久?详解提现攻略
羊小咩作为一个在线金融服务平台,其提现流程对于用户来说至关重要。一般来说,一旦用户的提现申请通过审核并成功处理,到账时间会根据不同的支付渠道和银行系统而有所不同。大多数情况下,用户在完成提现操作后,资...
秒用花会查征信吗?
近年来,网络信贷产品的兴起给个人消费带来了极大的便利,其中“秒用花”便是众多用户选择的一款即时消费信贷产品。然而,对于此类信贷产品的使用,不少用户关心的一个问题便是“秒用花上征信吗”?这涉及到个人信用...
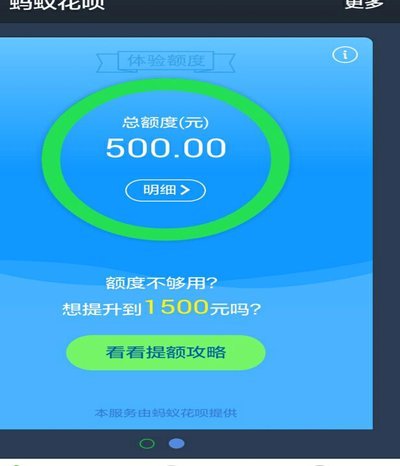
花呗天猫额度券详解
随着金融科技的发展,诸如花呗这样的信用支付工具逐渐成为消费者日常购物中不可或缺的一部分。特别是对于经常光顾天猫商城的用户来说,花呗天猫额度券更是一种令人期待的存在。这种额度券本质上是阿里巴巴集团为提升...