便荔卡包借钱实录:征信漏洞与利率陷阱
便荔卡包的借款流程在技术层面呈现高度自动化特征,用户需通过手机号注册后完成人脸认证与信用评估。我在凌晨三点尝试申请时,系统在38秒内完成身份核验,但征信报告的调取却出现异常。平台客服解释称需补充公积金流水,这种技术与人工审核的割裂感令人困惑。值得注意的是,借款额度并非单纯依赖征信分数,而是通过消费频次与还款习惯的交叉验证,这导致部分用户即便征信良好也可能遭遇额度限制。
放款到账后,系统推送的还款提醒采用动态利率计算模型,实际年化利率较宣传数据高出1.2个百分点。更令人不安的是催收策略的分层设计,初期通过短信提醒,中期转为语音电话,后期则引入第三方催收机构。这种渐进式施压手段在金融监管框架内存在灰色地带,尤其在用户逾期15天后,催收频率与短信轰炸强度呈现指数级增长,给心理带来持续性压力。
还款过程中发现平台存在利率浮动条款,当用户月还款额超过收入的35%时,系统自动触发"弹性利率"调整机制。这种设计既规避了监管红线,又通过算法优化实现利润最大化。更隐蔽的是,平台通过消费场景数据采集,将用户消费行为转化为信用评分依据,这种数据闭环使违约成本呈现螺旋上升趋势。
逾期后的处置流程暴露平台风控漏洞,当用户主动协商延期时,系统强制要求签署电子协议,其中包含"违约金按日计息"的条款。这种格式合同在司法实践中常被视为无效条款,但实际执行中仍对用户形成实质约束。平台通过技术手段将风险转移至用户端,这种金融创新与法律风险的博弈值得深入探讨。
相关文章
羊小咩订单取消为何难
羊小咩的订单取消机制本质上是系统规则与用户行为的博弈场。当订单进入支付确认阶段,平台会基于风控模型预判取消风险,此时系统会通过算法锁死订单状态。这种设计并非简单的技术限制,而是基于海量数据训练出的商业...
微信分付套现:风险与真相
微信分付的便捷性和安全性深受用户喜爱,但随之而来的是一些关于“套现”的流言。事实上,“套现”这个词本身就存在模糊性,它通常指利用各种手段从合法渠道中获取现金,并非纯粹意义上的提现。针对微信分付,由于它...
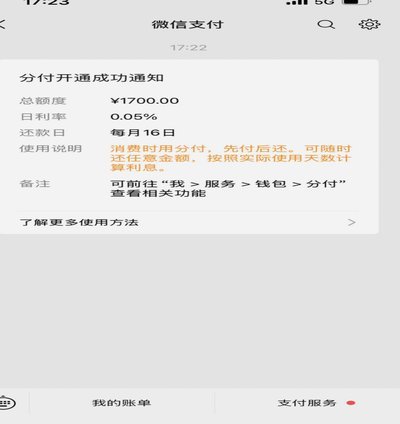
微信分付套现:风险与规范
微信分付作为一种信用支付工具,主要服务于用户的日常消费场景。然而,关于“微信分付可以找商家套现吗”这个问题,我们需要从多个角度来探讨其可能性与风险。 首先,需要明确的是,任何形式的信用卡或信用支付...
拍拍用借款入口与还款方式全解析
拍拍用借款入口的变迁,折射出平台业务调整与监管环境变化的缩影。最初,拍拍用依托于其母公司拍拍金融的成熟用户体系,在APP首页及各类活动页面设置直接入口,方便用户快速申请借款。随后,随着“现金贷”行业整...
如何自然提升白条额度?资深攻略指南
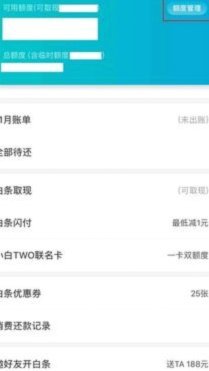
白条额度的“套路”并非一蹴而就,而是一场与银行建立信任关系的长期经营。传统的信用卡额度,往往依赖于征信记录和收入水平的评估,对于那些信用记录不完整、收入波动较大的人来说,获得较高的白条额度难度很大。然...
羊小咩正规吗?多方考量见分晓
羊小咩,作为一个儿童早教品牌,近几年凭借其独特的“玩创式”教育理念和相对高价位的课程,在家长群体中引发了广泛讨论。要判断其是否“正规”,不能仅停留在“资质”层面,更需要从课程体系、师资力量、教学方法、...