微信分付套现:信任与监管的博弈
“微信分付套现微信”这个现象,远不止是简单的资金交易,它代表着一种对现有金融体系的另类探索,更映射出数字经济发展下,信任、风险与监管之间的复杂关系。最初,这种模式的兴起并非源于恶意,而是基于对传统金融服务的痛点——高额手续费、繁琐的审批流程以及难以进入的门槛。 微信平台的即时支付功能和庞大的用户基础,为“分付套现”提供了理想的载体。 简单来说,A通过B的微信账户,再由B转移到C账户,最终C将资金挪用至其他账户,完成一笔看似合法的资金流动。这种模式的吸引力在于,操作相对简单,速度快,且绕开了传统银行和金融机构的监管,降低了交易成本。然而,这种模式的内在逻辑也存在着巨大的风险——它依赖于参与者的信任网络,而信任一旦被打破,整个系统就会崩溃。
更深层次的观察表明,“微信分付套现”的出现,是新经济生态中一个无法忽视的现象。它体现了人们对金融服务的期望:便捷、高效、低成本。而这种期望推动了各种“冷钱罐”、”零散资金”交易的兴起。 这种交易并非针对大型企业或机构,而是以小额资金为主,通常涉及个人之间的借贷、投资甚至“寻衅滋事”活动。 微信平台充当了交易的桥梁,其巨大的用户基数和支付能力使得这种交易活动得以蓬勃发展。 关键在于,微信平台本身并没有针对这种“分付套现”活动进行有效的监管,仅仅关注的是交易的支付行为,而忽略了资金的流向和最终用途。 这种监管上的“盲区”是导致这种模式泛滥成灾的重要原因之一。
对“微信分付套现”的风险进行评估,需要从多个维度进行考量。 首先,其涉及的资金量通常较小,但交易频率极高,可能导致微信平台支付系统出现异常,甚至引发系统安全问题。 其次,这种模式的透明度极低,难以追踪资金流向,为洗钱、逃税等非法活动提供了温床。 再次,它扭曲了正常的货币流通逻辑,扰乱了金融市场的秩序。 尤其值得警惕的是,这种模式中往往存在着欺诈风险,参与者可能因为信息不对称而遭受损失。 此外,从法律层面, “微信分付套现”活动在很多情况下属于非法集资,可能触犯相关法律法规。
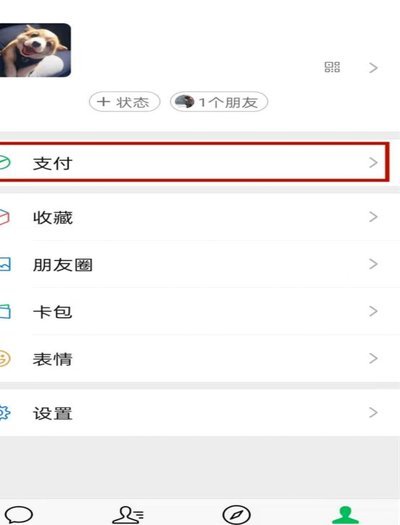
应对“微信分付套现”带来的挑战,需要构建一个多层次的监管体系。 微信平台自身应该加强风险意识,主动识别并排除高风险用户,严格审核交易行为,并主动向监管部门报告可疑情况。 同时,监管部门需要密切关注微信平台上的此类活动,运用大数据技术、人工智能技术等手段,加强对交易网络的监测和追踪,提高监管效率。 此外,需要加强对相关法律法规的完善,明确“分付套现”的法律定义,加大对相关犯罪行为的打击力度。 最终目标是,在保障金融创新空间的同时,有效防范金融风险,维护金融市场的稳定和健康发展。
相关文章
全智贤团队否认中国代言取消传闻
全智贤近期因一则关于中国代言被取消的传闻引发关注。据多方消息,某品牌方曾宣布终止与她的合作,但其团队迅速否认了这一说法。这一事件背后,折射出跨国商业合作中复杂的利益博弈。品牌方可能基于市场策略调整或舆...
蚂蚁花呗的消费主义陷阱有多深?
## 蚂蚁花呗的问题:消费主义陷阱下的金融创新困境 蚂蚁花呗作为一款现象级的信用支付产品,在互联网金融领域掀起了一场 quiet revolution。表面上看,它为消费者提供了便利的超前消费方式,...
拿去花套现安全吗?如何选择可靠平台
**拿去花套现安全吗?关键在于平台资质与风险防控** 在当前消费金融市场中,"拿去花"作为一种新兴的信用额度取现方式,逐渐受到消费者关注。这种方式允许持卡人将信用卡未使用的额度转化为现金使用,表面上...
拿去花的额度怎么用
当我们谈论“拿去花的额度”时,实际上是在讨论一个个人财务管理中的重要议题——如何有效利用手中的资金或信用额度来提升生活质量或是达成特定财务目标。这个话题背后隐藏着复杂的心理、行为经济学原理以及现代社会...
微信分期还款怎么操作
微信分期还款的便捷性毋庸置疑,但理解其还款方式对于避免逾期和产生不必要费用至关重要。核心在于了解微信提供的多种还款入口及其运作机制。首先,用户可以直接在微信支付账单页面操作。进入“我-支付-账单”,找...
网贷平台大观园
随着互联网技术的发展,网贷平台如雨后春笋般涌现,极大地丰富了个人和企业的融资渠道。从传统银行贷款到如今的线上借贷服务,这种变革不仅为借款人提供了更多的选择机会,同时也对平台提出了更高的要求。在这一背景...