分期乐套现背后的信贷泡沫陷阱
此类商业模式的本质,并非简单的金融服务提供,而是一套高度依赖未来现金流折现和短期资金周转的复杂信用衍生体系。它们通过将未来可获得的、经过时间折扣的应收账款(未来分期付款)大规模进行预售和套现,从而创造出一种虚假的、持续的“流动性假象”。资本方购买的并非真实的现货资产,而是未来现金流的权利,这种权利的价值高度依赖于底层借款人的持续还款能力和周期性的市场需求。一旦底层借款群体发生大规模的违约集中,或者宏观经济环境出现收缩,支撑整个链条运转的“预期价值”将瞬间崩塌,使本源性过剩的风险迅速爆发。
深入审视其资金流动的结构缺陷,核心矛盾点始终指向资产池的质量与风险的内嵌性。分期乐套现企业所运作的信贷产品,天然具备“需求侧错配”的特征。它们通常在经济过热、信贷扩张周期顶峰时段最为活跃,其资产组合往往缺乏多维度、抗周期性的抵押物支撑,而是过度依赖消费信贷和消费金融的规模扩张。这使得其风险并非分散在各个独立的交易中,而是具有高度的正相关性,表现为“系统性汇聚风险”。当单一经济周期或特定消费群体出现衰退时,大量同质化的应收账款将集体钝化,从模型上看,这等同于底层资产质量的系统性滑坡。
这种模式对整个金融生态系统构成的冲击,远超个体的信用风险范畴,直指信贷周期的扭曲和资本结构的失衡。过度的套现行为,实质上是在市场中制造了一种“过早兑现的繁荣感”,使投资主体错误地判断了资产的当前价值和未来的偿债能力。这种流动性陷阱的形成,迫使资金不断加速寻找下一个能实现高折现率套现的对象,从而驱动信贷扩张进入螺旋式攀升。它人为制造了信贷的“虚假红利”,严重误导了市场参与者对风险溢价和真实利率的判断,加速了资产泡沫的形成。
要规避此类模式潜在的系统性风险,审视的焦点不能停留于表面的利率和返还率,而必须回归底层现金流的持续性和穿透性。合格的分析框架要求考察其资产池是否具备跨行业、跨地域的多元化属性,以及其风险评级模型是否真正融入了宏观经济指标的自适应调整机制。缺乏这些内在校验机制,过分依赖高频套现和短期资金循环的实体,本质上只是将时间维度上的偿债风险,以更快的速度和更大的杠杆率,向系统内更广阔的领域转移。识别其内在的“时间炸弹”效应,是理解此类金融结构稳定性的唯一可靠路径。
相关文章
分期乐秒拒:征信关联揭秘
分期乐的秒拒机制本质上是平台风控系统对用户资质的即时评估结果。当用户提交申请后,系统会基于信用评分模型快速判断是否符合授信条件。这种即时反馈机制的核心逻辑在于降低运营风险,而非直接关联征信系统。秒拒通...
羊小咩手机性能如何?用户体验揭秘
羊小咩手机自推出以来,就以其独特的设计和亲民的价格吸引了广大消费者的关注。从市场反馈来看,这款手机的外观设计别具一格,尤其是其圆润而小巧的手感以及采用环保材料的理念,在年轻用户群体中获得了极高的评价。...
存折留下的那份情
清晨的阳光透过窗户洒进房间,老人手中的存折显得格外沉重。几个月前,老伴离开了他,留下了一堆未经整理的遗物和无尽的思念。这本看似普通的存折,却在不经意间成为了联系过去与现在的纽带。 仔细翻开存折,一...
合理利用携程拿去花额度攻略
携程的"拿去花额度"是其会员体系中的一项重要权益,它为用户提供了额外的消费额度支持。然而,如何有效利用这一额度成为了许多用户的关注点。实际上,"套取"这个词汇本身并不完全准确,更应该理解为合理规划和使...
微信分期还款怎么操作
微信分期还款的便捷性毋庸置疑,但理解其还款方式对于避免逾期和产生不必要费用至关重要。核心在于了解微信提供的多种还款入口及其运作机制。首先,用户可以直接在微信支付账单页面操作。进入“我-支付-账单”,找...
分期乐取现:信用消费新选择
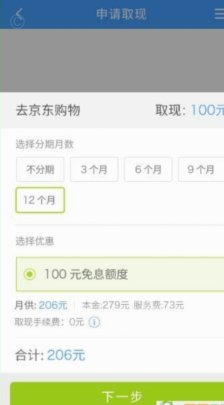
分期乐取现是指用户在分期乐APP上购买商品或服务时,可以选择将原本需要分期支付的款项一次性提取为现金。这种操作模式打破了传统的消费方式,让分期付款与即时提现得以结合。分期乐取现的实施,主要基于用户信用...