秒用花不还会影响征信吗?
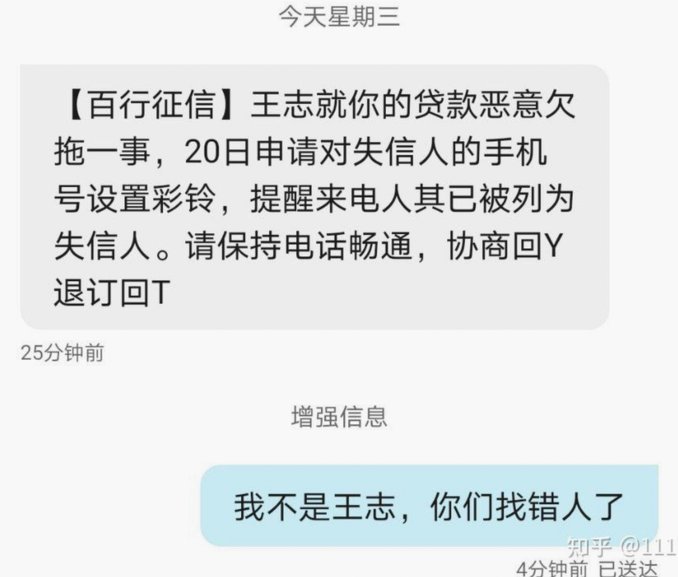
“秒用花”类短期借贷产品的信用影响取决于其放贷主体是否接入央行征信系统。多数互联网金融平台为规避监管风险,通常不会直接上报至中国人民银行征信中心,但可能通过百行征信等市场化征信机构进行数据报送。这种间接报送机制意味着用户逾期行为仍可能被记录,只是查询路径相对隐蔽。值得注意的是,部分平台虽未接入央行系统,但会与第三方风控机构共享数据,这些信息可能影响用户在其他金融机构的授信评估。
平台未接入征信系统的短期借贷行为,本质上属于“信用盲区”中的风险操作。借款人若长期拖欠,可能触发平台的内部风险评估机制,导致额度冻结、服务限制甚至法律追偿。更隐蔽的风险在于,部分平台会将用户数据同步至行业联盟征信系统,这些非传统征信渠道虽不具法律强制力,但可能影响用户在电商金融、共享经济等领域的信用资质。这种多维度的信用评估体系,使“不还”的后果远超传统征信记录的范畴。
金融监管对“秒用花”类产品的约束呈现动态演变特征。2021年《关于进一步规范大学生互联网消费贷款的通知》等政策出台后,监管部门持续加强对互联网借贷的合规审查。尽管如此,部分平台仍通过“先息后本”“无抵押”等策略规避监管,导致用户在享受便捷服务的同时,面临信用风险被低估的隐患。这种监管与创新的博弈,使借贷产品的信用影响具有明显的时滞性和不确定性。
用户在使用此类产品时,应重点核查平台是否公示征信报送信息。可通过中国人民银行征信中心官网查询接入机构名录,或直接向平台客服确认数据报送路径。若发现平台存在误导性宣传,可向银保监会投诉。更关键的是,用户需建立动态信用管理意识,定期通过央行征信报告、百行征信查询等渠道监测自身信用状况,及时发现潜在风险点。这种主动管理行为,是规避信用受损的最有效方式。
从行业发展趋势看,随着《个人信息保护法》《征信业务管理办法》等法规的实施,未来互联网借贷平台的征信报送将趋于规范化。但短期内,用户仍需警惕“秒用花”类产品的信用风险。建议将此类借贷行为纳入个人财务规划,设定明确的还款期限,避免因短期便利导致长期信用成本。对已逾期用户而言,主动协商还款方案、保留沟通记录,是减轻信用损害的可行策略。
相关文章
花呗天猫额度怎么用才划算?
理解并合理利用花呗天猫额度是众多网购爱好者关注的话题。随着线上消费的日益普及,消费者越来越重视如何最大化自己的购物信用额度,以便享受更多的优惠和便利。对于拥有较高花呗天猫额度的用户来说,了解如何优化使...
便荔卡包申请指南全攻略
便荔卡包作为一种新型的支付工具,受到越来越多人的喜爱。它不仅便捷高效,还能享受各种优惠和积分奖励。那么,“便荔卡包在哪里申请”这个问题就显得尤为重要了。 首先,你需要了解便荔卡包是哪家金融机构或第三...
如何高效利用套花呗优化财务管理
套花呗,实际上是通过将多个花呗额度整合到一个或几个额度中,从而达到优化个人财务管理的效果。这种操作在特定场景下能显著提升个人资金使用效率,但同时也需谨慎对待,以避免潜在的风险。 首先,套花呗可以优...
得物佳物分期提现全攻略
## 当潮牌遇到分期:得物上的消费主义新图景 得物App早已不是简单的电商平台,在这里,每一件商品都承载着年轻人对潮流的追求与社交的需求。"佳物分期"作为平台推出的购物方式,巧妙地将冲动消费与分期付...
美团月付钱提现:商家必看攻略
美团月付钱的提现功能并非像一般的电商平台那样,直接连接个人银行卡进行操作。 它的设计理念更像是服务商对商户提供的预付账款管理工具。 美团会根据商家在平台上获得的服务费收入,每月结算到相应的“月付”账户...
鹿卡会员取消自动续费方法
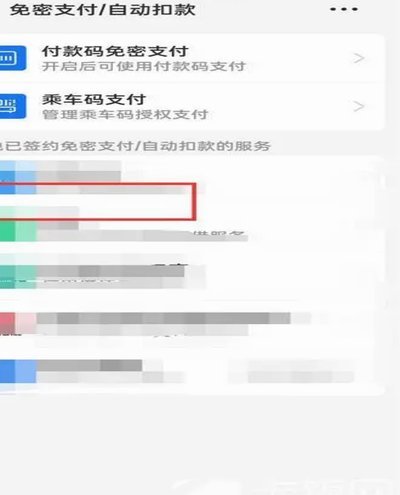
鹿卡会员的自动续费机制本质上是平台通过技术手段延长用户生命周期的商业策略。其核心逻辑在于利用用户对服务的依赖性,在订阅到期前通过推送通知、优惠券等方式降低取消门槛。但实际操作中,平台往往通过模糊的条款...