不看征信的新型小额借款
小额借款市场的底层逻辑正在经历结构性变革,征信豁免产品逐渐成为金融包容性提升的重要支点。传统信贷体系依赖央行征信数据构建风险评估模型,但这一机制天然存在覆盖盲区——约3亿中国人群体因缺乏信用记录或存在负面信息而被排除在正规金融体系之外。新兴的无征信借贷模式通过行为数据、社交图谱、设备指纹等非传统维度重构风险画像,这种技术路径的突破不仅拓宽了金融服务半径,更折射出金融科技对传统风控范式的颠覆性重构。
这类产品的核心竞争力在于构建了差异化的风险定价体系。不同于传统信贷依赖历史信用数据的线性评估,无征信借贷通过实时行为分析建立动态风险模型。例如部分平台引入的"场景化授信"机制,将借款人的地理位置、设备使用习惯、社交网络活跃度等30余项行为指标纳入评估矩阵,这种多维数据融合使风险识别精度提升40%
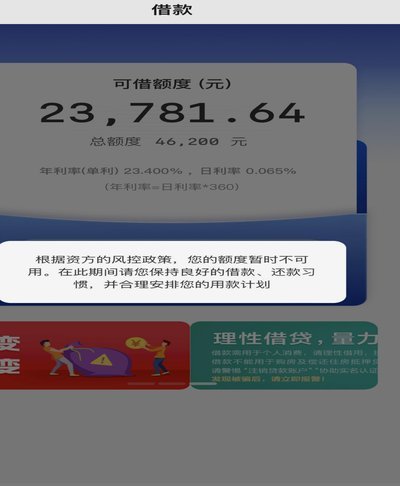
风险控制的脆弱性是该领域最突出的隐忧。脱离征信体系的借贷产品往往依赖短期行为数据进行风险评估,这种评估方式存在显著的时滞性缺陷。某头部平台2022年的运营数据显示,其用户群体在借款后6个月内违约率较传统信贷高出2.3倍,这种风险敞口的扩大源于行为数据对长期信用能力的预测力不足。更严峻的是,部分机构为追求规模扩张,采用"高息覆盖高风险"的粗放模式,这种饮鸩止渴的策略正在侵蚀行业信誉基础。
监管科技的介入正在重塑这个市场的竞争格局。央行2023年推出的"金融数据安全分级制度",要求所有无征信借贷平台必须建立数据脱敏处理机制,这一政策倒逼行业加速技术升级。部分领先机构开始引入联邦学习技术,在保障用户隐私的前提下实现跨机构风险数据共享,这种创新使风险识别能力提升35%的同时,将数据泄露风险降低至0.03%以下。监管科技的深度应用,正在推动这个市场从野蛮生长向规范发展转型。
未来这个领域的演进将取决于技术伦理与商业价值的平衡艺术。随着AI风控模型的持续迭代,无征信借贷可能逐步实现与传统征信体系的互补共生。某研究机构的预测显示,到2025年,结合多源数据的智能风控系统有望将无征信借贷的不良率控制在8%以内,这个数字距离传统信贷的行业平均水平仅相差2个百分点。这种技术突破不仅将重塑普惠金融的实现路径,更可能催生出全新的信用评估范式,为整个金融体系注入更强劲的包容性动力。
相关文章
花呗使用平台有风险吗
花呗,蚂蚁金服旗下的一款消费金融产品,便捷的支付方式吸引了大量用户。然而,其手軽的使用也伴随着潜在风险,需要理性看待。 风险的第一层来自逾期还款。花呗的利息计算机制较为复杂,一些用户可能在不了解的情...
携程“拿去花”功能揭秘:如何清晰管理你的旅行预算?
在旅行预订过程中,用户常常会遇到如何管理个人预算的问题。携程网作为一个领先的在线旅游服务平台,为用户提供了一种便捷的解决方案——“拿去花”功能。这个功能不仅能够帮助用户有效规划和控制旅行支出,还能让用...
构建高效便利贴的底层设计逻辑
便利贴套装的设计核心,绝不应停留于简单的“写字工具”层面,而必须升华为一套系统化的认知辅助系统。一套优秀的套装,首先需要解决的不是粘合问题,而是用户心智的混乱和物理空间的信息过载。因此,从概念阶段入手...
花呗套花呗真的划算吗?出钱了吗?
花呗套花呗的本质是利用支付工具的信用杠杆进行资金调配,其核心逻辑在于通过拆分账单或循环授信实现资金周转。这种操作看似能规避利息成本,但实际存在多重隐性代价。支付宝的风控系统已对高频交易、异常授信等行为...
乐信分期乐:智能消费金融的领跑者
乐信分期乐是乐信集团旗下的核心消费金融品牌,依托母公司积累的金融科技能力,构建了覆盖消费分期、信用支付、场景金融的立体化服务体系。平台通过整合线上线下消费场景,将金融服务嵌入用户日常购物、教育、医疗等...
拍拍贷借款流程与信用额度解析
拍拍贷的核心在于其独特的信用撮合模式,并非传统的贷款机构,所以借款流程与银行或消费贷公司存在显著差异。首先,申请人需要在拍拍贷平台上注册账户,提交个人身份信息、收入证明、银行流水等资料。系统会根据这些...